Battery-News

Top-Story

Achim Kampker - Zukunftsfrust Zukunftsmut

„Wir brauchen eine neue Gründerzeit“

Achim Kampker über Zukunftsfrust, den langen Atem der Batterieindustrie – und warum Europa jetzt anpacken muss Achim Kampker ist Professor an der RWTH Aachen und Leiter des Lehrstuhls PEM (Production Engineering of E-Mobility Components). Als Miterfinder des StreetScooter weiß er, was es bedeutet, eine Technologie aus der Forschung in die Wirklichkeit zu bringen. Sein neues Buch „Zukunftsfrust – Zukunftsmut“ ist gerade erschienen – ein wirtschaftspolitischer Strategie-Atlas, der den Stillstand beim Namen nennt und trotzdem auf Aufbruch setzt. Battery News hat ihn zum Gespräch getroffen. Herr Kampker, Ihr Buchtitel klingt nach einem inneren Widerspruch – Frust und Mut gleichzeitig. Wo stehen wir denn gerade? Nach meinem ersten Buch – Zukunftslust –, das wirklich durchweg positiv war und gezeigt hat, dass wir durch Technologie unsere Herausforderungen lösen können, habe ich in vielen Gesprächen zwar Zustimmung gespürt, aber eben auch viel Frust. Das Gefühl, nicht loslegen zu können, irgendwo eingehängt zu sein, dass um einen herum nicht passiert, was man sich eigentlich wünscht. Vielleicht auch ein bisschen Frust über sich selbst – das hat ja immer zwei Seiten. Diese Stimmung wollte ich nicht ignorieren. Ich wollte nicht einfach weitermachen und sagen: Komm, schieben wir das alles beiseite, gute Laune, weiter Gas. Denn das ist nicht das, was ich in meinem Umfeld wahrnehme. Und der Mut? Der kommt aus Schritt zwei: Was tue ich damit? Da kommt die Eigenverantwortung, das Anpacken. Wir haben unsere Zukunft – das, was morgen und übermorgen passiert – zumindest mit in der Hand. Nicht alleine, aber mit. Darum geht es mir: die Menschen dort abzuholen, wo wir gerade stehen, dann aber nach vorne zu schauen, was wir wirklich gestalten können. Für das Buch haben Sie mit einer ungewöhnlichen Mischung gesprochen – Hildegard Müller, Rafael Laguna, Andreas Pinkwart, Boris Palmer. Was verbindet diese Menschen? Insgesamt habe ich für das Buch mit 14 Personen aus ganz unterschiedlichen Ecken gesprochen. Dabei sind mir zwei Dinge aufgefallen, die alle eint. Erstens sind viele tatsächlich unzufrieden mit dem Status quo. Aber zweitens – und das war mir entscheidend – sind das keine miesepetrigen Menschen, die alles schlecht reden. Sie sezieren, wo wir stehen, und haben dann jeweils eine Perspektive nach vorne, die sie auch selbst leben. Ich wollte nicht mit Menschen sprechen, die nur fordern, was andere tun sollen, sondern mit solchen, die selbst dazu beigetragen haben, etwas zu bewegen. Und was trennt sie? Die Themen, die Perspektiven, die Wege. Boris Palmer als Politiker mit viel Gegenwind, aber dem Willen, etwas voranzutreiben. Hildegard Müller aus der Sicht von Verbandsarbeit und Industrie. Dann Unternehmer, die zwischen Hochschule und Unternehmertum gewechselt sind, bis hin zu Gründern. Ich habe bewusst Widersprüche drin gelassen – nicht alle haben die gleiche Meinung. Aber was alle eint: Sie wollen vorankommen. Und sie tun es. Sie beschreiben in Ihrem Buch ein Paradox: Technologisch ist fast alles möglich – aber kollektiv tun wir zu wenig oder das Falsche. Was bedeutet das konkret für die Batterieindustrie? Wir sind technologisch nach wie vor sehr stark, auch wenn das teilweise zerredet wird. Aber schauen wir uns die Batterietechnologie an: Wir sind enthusiastisch gestartet – und haben es doch erst mal ein bisschen verschlafen. Das ist symptomatisch: Wir versuchen oft, auf Züge aufzuspringen, die schon aus dem Bahnhof rausgefahren sind. In der Batteriethematik haben wir jahrelang diskutiert, ob das überhaupt Sinn macht, ob wir nicht beim Verbrenner bleiben sollten. Wir führen alle Risiken auf. Das ist das europäische Vorsorgeprinzip: Erst wenn alle Risiken gelöst sind, geht’s weiter. Und dann kommt die Regulierung dazu? Genau. Die Regeln für den Werksbau – Umweltschutz im Prinzip richtig und wichtig – sorgen dafür, dass ein Werk in Deutschland ein Vielfaches kostet. Und sie werden von Bundesland zu Bundesland noch mal anders interpretiert. Ein Werk in Niedersachsen bedeutet nicht, dass ich dasselbe Werk in Bayern bauen könnte, selbst bei ähnlichen Rahmenbedingungen. Da stehen wir uns selbst im Weg. Und dann der Wettbewerb aus Asien. Der ist bitterer Ernst. Gerade im Batteriebereich – aber auch im Maschinen- und Anlagenbau, der immer eine Kernstärke Deutschlands war – steht auf einmal ein ernstzunehmender Wettbewerber aus China da. Der hat strategisch sehr klug die gesamte Wertschöpfungskette geplant, Technologien vorangetrieben und das vor allem auch umgesetzt. Wir sind jetzt nicht mehr der Anführer, der eine neue Technologie skaliert, sondern der Herausforderer. Das ist ein Rollenwechsel, den wir erst verinnerlichen müssen. Northvolt war Europas große Hoffnung in der Batteriezellproduktion – und ist gescheitert. Was lehrt uns das? Dass es per se normal ist, wenn eine Branche aufgebaut wird, dass Unternehmen scheitern – das ist Marktwirtschaft. Know-how und IP werden dabei aufgebaut, und es findet sich jemand, der sagt: Das kann ich brauchen. Das kann ein völlig normaler Prozess sein. Die Krux ist aber: Es ist kein deutsches oder europäisches Unternehmen, das da einsteigt und auf das aufbaut, was schon da ist – sondern jemand von außen. Wir lassen uns die Butter vom Brot nehmen. Immer wieder, auch bei vielen anderen Startups: Die wachsen auf eine bestimmte Größe und werden rausgekauft, weil bei uns niemand bereit ist, dafür ordentlich Geld auf den Tisch zu legen. Obwohl das Geld da wäre? Ja. Es gibt viele gesunde Bereiche in Industrie und Wirtschaft, wo Möglichkeiten bestünden zu investieren. Signifikante Summen in die Hand nehmen – das ist Punkt eins. Und nicht immer nach dem Staat rufen. Diese Subventionslogik – der Staat sorgt für die Basis, ich lege etwas drauf – funktioniert nicht dauerhaft. Der Staat kann unterstützen und Bürokratie abbauen. Aber der Wille der Industrie, selbst zu investieren und über einen langen Zeitraum durchzuhalten, der muss da sein. Was muss strukturell dazukommen? Ökosysteme. Das versuchen wir in Aachen massiv, im Schulterschluss auch mit Münster: Kleine Startups brauchen eine Andockstelle. Das Gesamtsystem Batterie muss da sein – dann können sie ihre Teilbeiträge einbringen. Damit das in den Markt kommt, reicht es nicht, eine neuartige Komponente zu fertigen. Ich brauche alles drumherum, damit ein Investor einsteigt und sagt: Daran glaube ich. Und dann braucht es den letzten Schritt: europäisch denken. Wenn ich wirklich Unabhängigkeit in der Wertschöpfungskette fordere – für kritische Infrastruktur,

„Wir brauchen eine neue Gründerzeit“ Weiterlesen »
Battery Production Days 2026: Bewerbungen fĂĽr Start-up Challenge starten

Die Battery Production Days 2026 rücken Start-ups aus der Batterieproduktion stärker in den Fokus. Für die BPD Start-up Challenge können sich junge Unternehmen vom 1. Juli bis zum 31. August bewerben. Die zweite Ausgabe der Battery Production Days findet am 20. und 21. Oktober 2026 in Aachen statt. Bewerbungsphase startet Anfang Juli Die Challenge richtet sich an Start-ups, die Technologien und Lösungen für die künftige Batteriefertigung entwickeln. Die Bewerbung erfolgt über ein Online-Formular, zusätzlich ist ein Pitch Deck einzureichen. Die eingegangenen Bewerbungen werden von einer Jury aus Industrie und angewandter Forschung geprüft. Finalisten präsentieren sich in Aachen Die ausgewählten Finalisten präsentieren ihre Lösungen bei den Battery Production Days 2026 in Form von Live-Pitches auf der Bühne sowie mit einer möglichen Präsenz im Ausstellungsbereich. Damit erhalten die Start-ups Zugang zu einem Fachpublikum aus den Bereichen Batterieindustrie, Produktion und angewandte Forschung. Die Battery Production Days finden im Manfred-Weck-Haus in Aachen statt. Geplant sind 250 Teilnehmende, sechs Sessions und mehr als 15 Stunden Networking. Die Veranstaltung richtet sich unter anderem an Führungskräfte, Produktionsverantwortliche, Ingenieurinnen und Ingenieure, Forschende sowie Start-ups und Unternehmen aus der Batteriewertschöpfungskette. Tickets für die Konferenz sind bereits über die Registrierungsseite verfügbar. Weitere Informationen zur Bewerbung stehen auf der Seite der BPD Start-up Challenge.

Battery Production Days 2026: Bewerbungen für Start-up Challenge starten Weiterlesen »

Neuer Podcast: Battery Matters startet mit Sebastian Wolfs neuem Unternehmen in der DebĂĽt-Episode

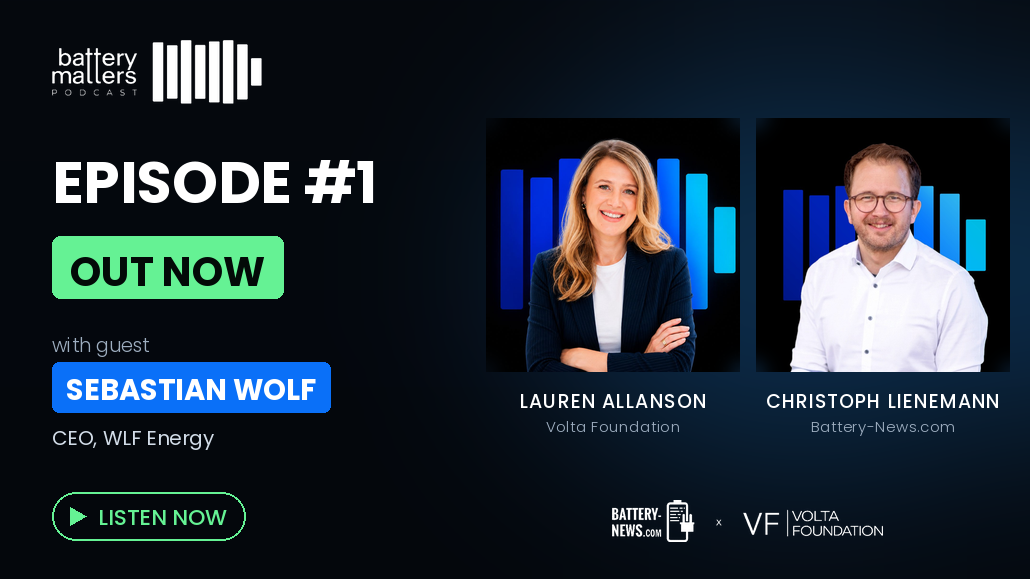
Was bewegt die Batterieindustrie wirklich – und wer gestaltet sie? Battery Matters, der neue Quartals-Podcast von Battery News und der Volta Foundation, bringt Klarheit: mit prägnanten Rückblicken, Trendanalysen und offenen Gesprächen mit den wichtigen Köpfen der Branche. Battery News und die Volta Foundation haben gemeinsam ein neues Podcast-Format ins Leben gerufen: Battery Matters – ein Name mit Doppelbedeutung, der sowohl auf Batteriematerialien als auch auf die Relevanz der Batterie als Schlüsseltechnologie anspielt. Die Hosts Christoph Lienemann (Battery News) und Lauren Allanson, Director of Member Development bei der Volta Foundation, entwickelten das Konzept über Jahre hinweg bei verschiedenen Begegnung auf den wichtigsten Veranstaltungen der Branche. Die Volta Foundation ist das weltweit größte Branchennetzwerk der Batterieindustrie – eine gemeinnützige Organisation mit mehr als 75.000 Fachleuten und über 200 Mitgliedsunternehmen. Warum Europa seine Energieinfrastruktur selbst kontrollieren muss Die Debüt-Episode ist mit Sebastian Wolf hochkarätig besetzt: Der frühere CEO von PowerCo, der Batteriezell-Tochter des Volkswagen-Konzerns, verantwortete dort den Aufbau von Gigafabriken in Salzgitter, Valencia und Kanada. Wolf verließ PowerCo vor rund einem halben Jahr und gründete seither die WLF Energy GmbH, die am 9. Juni 2026 auf der The Battery Show Europe in Stuttgart ihren öffentlichen Auftritt hatte. WLF Energy versteht sich als vertikal integrierte Plattform für saubere Energie, die Solarstromerzeugung, Batteriespeicher, Batteriemanagementsysteme (BMS), Energiemanagementsysteme (EMS), KI-gestützte Optimierung und den Handel mit Energie in einem einzigen Ökosystem vereint. Erklärtes Ziel des Unternehmens ist es, die Kosten für sauberen Strom in Europa auf unter 0,10 Euro je Kilowattstunde zu senken. Zu den wesentlichen Bausteinen zählen die Übernahme der Cellovate GmbH – einer BMS-Ausgründung der PEM Aachen GmbH – sowie von VersaPowr AS, einem Spezialisten für Leistungselektronik und Energiemanagementsysteme. Hinzu kommt eine neu geschlossene strategische Partnerschaft mit Farasis Energy zur gemeinsamen Entwicklung von Batterietechnologien und Energiespeicherprodukten der nächsten Generation. Im Podcast erläutert Wolf die Strategie von WLF Energy: Batteriezellen werden kurzfristig aus China importiert, während die Entwicklung von BMS und EMS gezielt in Europa aufgebaut wird – ein Ansatz, den er als schnellsten Weg zu einer bezahlbaren und souveränen Energieinfrastruktur auf dem Kontinent sieht. Blick nach vorn: Prognose, Termin, Trend Jede Episode folgt einem dreiteiligen Aufbau: einem Rückblick auf die wichtigsten Entwicklungen des zurückliegenden Quartals, einer Zusammenfassung der drei prägendsten Ereignisse sowie einem ausführlichen Gespräch mit einem hochrangigen Gast – stets live auf einer Branchenveranstaltung aufgezeichnet. Den Abschluss bildet ein Ausblick auf das kommende Quartal: eine Prognose, ein Schlüsselereignis und ein Thema, das es im Auge zu behalten gilt. Battery Matters ist ab sofort auf YouTube, Spotify und Apple Podcasts verfügbar. Neue Folgen erscheinen quartalsweise – bei entsprechender Resonanz auch häufiger.

Neuer Podcast: Battery Matters startet mit Sebastian Wolfs neuem Unternehmen in der Debüt-Episode Weiterlesen »

Neuer PEM Battery Report: Datenbasierter Blick auf den europäischen EV-Batteriemarkt

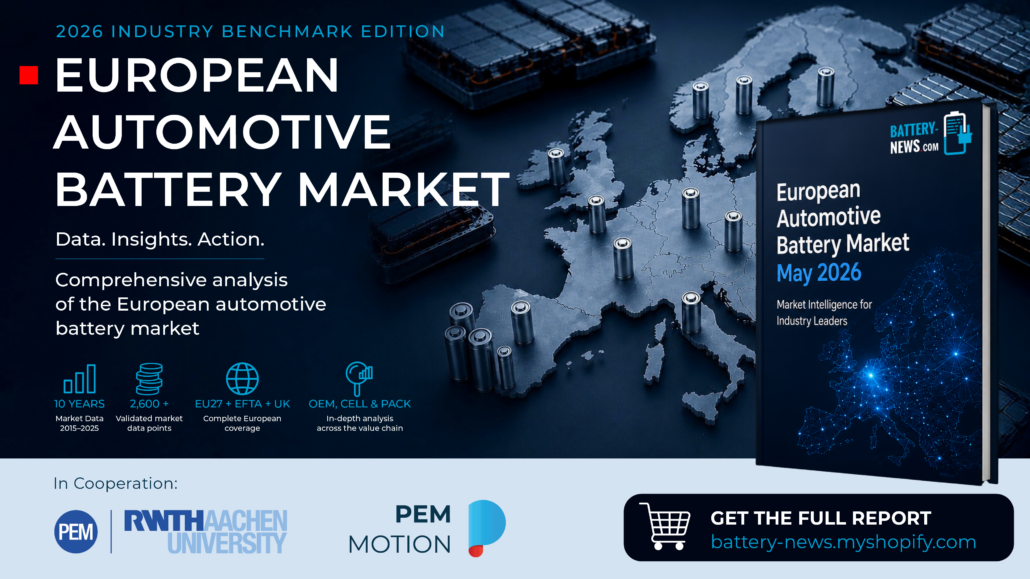
Mit dem neuen „Automotive Battery Market Report“ legt PEM Motion gemeinsam mit der RWTH Aachen eine datenbasierte Analyse zur Entwicklung und zum heutigen Stand des europäischen Batteriemarkts vor. Der Report basiert auf offiziellen Marktdaten zu Elektrofahrzeugen (BEV + PHEV) mit detaillierten technischen Einblicken – von Fahrzeugmodellen ĂĽber integrierte Batteriesysteme bis hin zur Zelltechnologie. Im Vordergrund der Analysen stehen die technologische Entwicklung und die Marktrelevanz. Grundlage des Reports ist eine Datenbank mit mehr als 2.600 Datenpunkten zu Fahrzeugen, Batteriesystemen und Batteriezellen, die durch Erkenntnisse aus ĂĽber 40 Industrie- und Forschungsprojekten ergänzt wurden. Dadurch entsteht ein differenziertes Bild der Marktentwicklung: von der Dynamik im EV-Absatz ĂĽber die zunehmende Modellvielfalt bis hin zu technologischen Trends bei Zellchemien, Energiedichten und Pack-Architekturen. Was die Daten zeigen Unter anderem wird sichtbar, wie sich der europäische EV-Markt von einer Handvoll dominierender Modelle zu einer fragmentierten Landschaft mit ĂĽber 130 registrierten EV-Modellen entwickelt hat – und welche Technologien und Zellhersteller dabei heute die größten Marktanteile auf sich vereinen. Der Report richtet sich an alle, die den europäischen Batterie- und EV-Markt nicht nur beobachten, sondern strukturiert verstehen wollen – von OEMs ĂĽber Zulieferer bis hin zu Strategieverantwortlichen und Entscheidungsträgern. Der Report ist ab sofort im Battery News Shop verfĂĽgbar.

Neuer PEM Battery Report: Datenbasierter Blick auf den europäischen EV-Batteriemarkt Weiterlesen »

Bahattin Celik von Weiss Technik

Wie neue Batterietypen Planung und Betrieb von Trockenräumen verändern

Die Produktion moderner Batteriezellen stellt hohe Anforderungen an die Umgebung, in der sie gefertigt werden. Besonders kritisch ist die Kontrolle von Feuchtigkeit, Partikeln und möglichen Emissionen. Während Trockenräume in der klassischen Lithium-Ionen-Produktion längst etabliert sind, bringen neue Batterietypen und Spezialanwendungen zusätzliche Herausforderungen mit sich. Wir sprechen mit Bahattin Celik, Trockenraumexperte bei Weiss Technik, darĂĽber, wie sich die Anforderungen an Trockenräume derzeit verändern – und warum solche spezialisierten Produktionen gerade jetzt wieder wichtig werden. Trockenräume sind seit Jahren ein zentraler Bestandteil der Batteriezellproduktion. Welche Rolle spielen sie heute in der Praxis – und warum ist Feuchtigkeit fĂĽr viele Batterietypen so kritisch? Trockenräume sind heute längst kein „Nice to have“ mehr, sondern eine absolute Grundvoraussetzung fĂĽr viele Batteriefertigungsprozesse. Feuchtigkeit greift je nach Zellchemie direkt in die elektrochemischen Eigenschaften ein und kann sowohl die Performance als auch die Lebensdauer massiv beeinflussen. Gerade in frĂĽhen Prozessschritten, etwa bei der Elektrodenherstellung oder beim Zellassembly, reichen schon kleinste Wassermengen aus, um später Probleme zu verursachen. Das sieht man oft nicht sofort, sondern erst nach Wochen oder Monaten im Feld. Deshalb ist eine stabile, reproduzierbare Trockenraumatmosphäre so entscheidend.   Gilt das in gleicher Weise fĂĽr alle Batterietypen – oder unterscheiden sich die Anforderungen je nach Anwendung deutlich? Die Unterschiede sind teils enorm. Klassische NMC oder LFP‑Batteriezellen beispielsweise fĂĽr Automobile reagieren schon empfindlich auf Feuchtigkeit, aber viele Spezialbatterien sind nochmals deutlich kritischer. Bei bestimmten Typen reichen schon minimale Abweichungen vom Soll‑Taupunkt, um Materialien irreversibel zu schädigen. Dazu kommt, dass wir bei Spezialanwendungen häufig nicht mit hohen StĂĽckzahlen, sondern mit sehr exakt definierten Prozessen arbeiten. Da gibt es wenig Spielraum, und die Anforderungen an Stabilität und Prozesskontrolle sind entsprechend höher. Wo liegen aus Ihrer Sicht die größten Unterschiede zwischen Trockenräumen fĂĽr klassische Automotive-Zellen und solchen fĂĽr Spezialbatterien, etwa in Defence- oder Luftfahrtanwendungen? Automotive‑Batterie-Trockenräume sind stark auf Durchsatz und Standardisierung ausgelegt. Das ist auch völlig logisch. Bei Spezialbatterien ist das genau andersherum: Kleinere Materialmengen, besondere Zellchemien und oft erhöhte Sicherheitsanforderungen. Die Produktionsprozesse mĂĽssen flexibler sein, denn Umbauten kommen im Trockenraum häufiger vor, und nicht selten gibt es zusätzliche Vorgaben aus dem Explosions- oder Gefahrstoffschutz. Das alles beeinflusst die Auslegung des Trockenraums massiv, sowohl bei der LuftfĂĽhrung als auch bei Sensorik, Filtration und Steuerung. Sie arbeiten auch mit Batterietypen wie Thermalbatterien oder Thionylchlorid-Zellen. Was macht diese Anwendungen aus Sicht der Trockenraumtechnik besonders anspruchsvoll? Bei Thermalbatterien spielen hochreaktive, extrem feuchteempfindliche Materialien eine Rolle, teils in Pulver‑ oder Pelletform. Bei anderen Systemen kommen aggressive oder instabile Medien zum Einsatz, die zusätzlich sicher gehandhabt werden mĂĽssen. Aus Trockenraumsicht bedeutet das: sehr stabile Taupunkte, kontrollierte Partikelbelastung und gleichzeitig ein hohes MaĂź an Prozesssicherheit. Dazu kommt, dass oft nur sehr kleine Stoffmengen verarbeitet werden, was die Regelung und Ăśberwachung nicht einfacher macht. Warum haben klassische Gaswarnanlagen und Sensoren mit den sehr kleinen Stoffmengen Schwierigkeiten? Viele Gaswarnanlagen und Sensoren sind fĂĽr industrielle Standardanwendungen ausgelegt. In extrem trockener Luft und bei sehr geringen Emissionsmengen stoĂźen diese Systeme schnell an ihre physikalischen Grenzen. Die Messsignale werden instabil oder liegen nahe der Nachweisgrenze. Das kann im Ernstfall problematisch sein, weil man Trends oder schleichende Veränderungen erst zu spät erkennt. FĂĽr Mensch oder Produkt kann dies ein Risiko darstellen.  Im Spezialbatterieumfeld reicht es meist nicht aus, nur Grenzwerte zu ĂĽberwachen. Welche Lösungen gibt es dafĂĽr? MĂĽssen Sensorik und Sicherheitskonzepte speziell fĂĽr solche Umgebungen angepasst werden? Ja, eindeutig. In solchen Anwendungen mĂĽssen Sensorik, Gaswarnkonzept und Filtration zusammen gedacht werden. Das kann bedeuten, dass zusätzliche Filterstufen integriert oder Messpunkte anders platziert werden, etwa näher an die Gefahrenquelle oder durch redundante Sensoren eingesetzt werden. Ebenso muss bei der technischen Auswahl der Sensoren die Eignung fĂĽr die extrem trockenen Umgebungsbedingungen berĂĽcksichtigt werden.  Eine zentrale Rolle spielt auĂźerdem die Regelstrategie: Es geht nicht nur um ein schlichtes „Alarm ja oder nein“, sondern darum, wie das Gesamtsystem bereits auf kleinste Abweichungen reagiert.  So können bei der Detektion von Gefahrstoffen beispielsweise ĂĽber eine Voralarmstufe frĂĽhzeitig technische GegenmaĂźnahmen der Anlage eingeleitet werden, um Schäden fĂĽr Mensch oder Produkt zu vermeiden. Oft ist das nicht nur ein Hardware-Thema, sondern vielmehr eine Kombination aus durchdachter Auslegung, intelligenter Programmierung und der Erfahrung einer präzisen  Gefahreneinschätzung. Sie sprechen von speziellen Anpassungen bei Sensorik und Filtern. Ein anderes Konzept, das dabei eine Rolle spielt, sind sogenannte Mini Environments. Was steckt dahinter? Mini Environments sind im Grunde lokal abgekapselte Batterieproduktionsanlagen innerhalb eines Trockenraums, die noch einmal strengere oder speziellere Bedingungen bieten. Statt den gesamten Trockenraum auf einen extrem niedrigen Taupunkt zu bringen, konzentriert man sich gezielt auf die wirklich kritischen Prozessschritte bzw. Produktionsanlagen entlang der Batterieproduktion. Das erhöht die Prozesssicherheit und ist gleichzeitig wirtschaftlich sinnvoll, gerade bei kleineren Serien oder wechselnden Produktionslayouts. Wenn man diese Konzepte vergleicht – klassischer Trockenraum, Mini Environment, und noch weiter gedacht: Micro Environments, also die vollständige Einkapselung des Prozesses selbst – wo liegen die jeweiligen Stärken, und fĂĽr welche Anwendungsfälle ist welcher Ansatz der richtige? Der klassische Trockenraum ist robust und gut zugänglich, ideal fĂĽr viele Standardprozesse. Mini Environments bieten eine sehr gute Balance aus Kontrolle, Flexibilität und Kosten. Micro Environments, also vollständig gekapselte Bereiche in der Produktionsanlage, ermöglichen zwar maximale Kontrolle, bringen aber auch hohe Anforderungen an Wartung, Service und Notfallkonzepte mit sich. Welche Lösung die richtige ist, hängt stark vom Prozess, der Zellchemie und den betrieblichen Anforderungen ab. Ein pauschales „besser oder schlechter“ gibt es da nicht. Micro Environments klingen zunächst attraktiv – weniger Raum, mehr Kontrolle. Gleichzeitig werden Wartung und Havariefälle komplexer. Wie bewerten Sie das in der Praxis? Genau das ist der Punkt. In der Theorie sind Micro Environments sehr effizient, in der Praxis muss man aber den gesamten Lebenszyklus betrachten. Wartung, Instandhaltung und Störfälle der komplexeren Maschinen werden deutlich aufwendiger. Das schlägt sich nicht nur in den Investkosten, sondern auch in den laufenden Betriebskosten nieder. Deswegen empfehlen wir solche Konzepte nur dort, wo der Prozessnutzen den zusätzlichen Aufwand wirklich rechtfertigt. Weiss Technik betreibt einen eigenen Demo-Trockenraum fĂĽr Batterieanwendungen. WofĂĽr nutzen Sie diese Infrastruktur konkret? Der Demo‑Trockenraum ist fĂĽr uns extrem wichtig vor allem ein Entwicklungs‑ und Validierungswerkzeug. Wir testen dort neue Sensorik, Filter‑ und Regelkonzepte unter realitätsnahen Bedingungen. Gerade bei Spezialzellchemien oder sicherheitsrelevanten Anwendungen lassen sich viele

Wie neue Batterietypen Planung und Betrieb von Trockenräumen verändern Weiterlesen »

AABC Europe 2026 setzt Impulse fĂĽr die Batterie-Zukunft

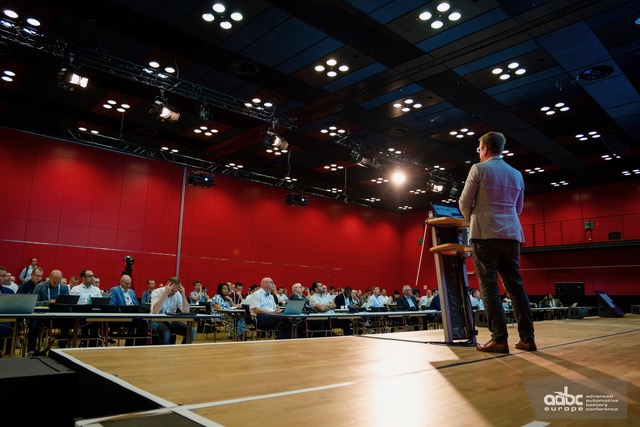
Vom 18. bis 21. Mai 2026 richtet Cambridge EnerTech die Advanced Automotive Battery Conference (AABC) Europe in Mainz aus – eine der wichtigsten globalen Plattformen für Batterieinnovation im Automobilbereich. Die Konferenz findet in einem Jahr statt, in dem Europa zwar weiter auf Elektromobilität setzt, politische Rahmenbedingungen und Markttempo aber von Land zu Land unterschiedlich sind. Von Zellchemie über Recycling bis KI Das Programm der AABC Europe 2026 spiegelt die Vielfalt der aktuellen Branchenthemen wider. Klassische Felder wie Zellchemie und Batteriematerialien stehen neben neueren Bereichen wie Künstlicher Intelligenz (KI) und Schwerlastanwendungen. Die gesamte Veranstaltung umfasst 12 Tracks, 11 Tutorials und mehr als 200 Referierende. Im Track Battery Engineering dreht sich alles um Verbesserungen in Zell- und Pack-Design, Sicherheit und Batteriemanagement. Kenji Hosaka von Nissan stellt die Batterieinnovation des neuen LEAF (dritte Generation) vor; Wieslaw Brys von Amazon Robotics zeigt, was sich aus BMS-Daten für Sicherheit und Effizienz im laufenden Betrieb lernen lässt. Der Track AI for Energy Storage widmet sich der Frage, wie KI die Batterieforschung beschleunigt – von der automatisierten Elektrodencharakterisierung bis zu Foundation-Modellen für Fahrzeugflotten. Ein Kernthema dabei: Ohne physikalische Modelle und reale Testdaten riskieren KI-Ansätze, an der Realität vorbeizulaufen. Hybride Modelle, die Simulation und maschinelles Lernen kombinieren, gelten als vielversprechender Weg. Beim Battery Recycling stehen Markttrends und regulatorische Entwicklungen im Fokus – darunter Exportbeschränkungen für „Black Mass“, ein Zehn-Jahres-Ausblick auf die Recyclinglandschaft sowie die Auswirkungen neuer EU-Regelwerke zur Recyclingeffizienz auf das Geschäft. Dass Elektrifizierung längst kein reines Pkw-Thema mehr ist, zeigt der Track EV Technology for Heavy-Duty Applications: Hier werden Batterie-Chemien für Lkw, Busse und Arbeitsmaschinen diskutiert – mit Beiträgen von Daimler Truck AG zur LMFP-NMC-Chemie und von Accelera by Cummins zu Hybridbatterielösungen. Neue Materialien und Testkonzepte in der Ausstellung Neben dem Vortragsprogramm zeigt die Ausstellung, wohin die Entwicklung bei Komponenten und Fertigungskonzepten geht. Purem by Eberspächer präsentiert ein Batteriegehäuse aus hochfestem Stahl – eine Alternative zum bisher dominierenden Aluminium. Dünnere Wandstärken ermöglichen leichtere Gehäuse bei höherer Festigkeit; auch CO₂-Fußabdruck und Recyclingfähigkeit sollen besser abschneiden. Das Konzept läuft bereits in Asien in Serie, für den europäischen Markt entsteht eine Edelstahl-Variante gemeinsam mit einem Industriekonsortium. Freudenberg Sealing Technologies stellt fortschrittliche Zellkappen für prismatische Zellen sowie neuartige Vliesstoff-Hüllen vor, die den Zellstapel schützen und elektrisch isolieren – eine Alternative zu den üblichen Polypropylen- und PET-Folien. Dr. Peter Kritzer erläutert die Lösungen am 21. Mai im Rahmen eines Vortrags. Auch öffentlich geförderte Forschung ist vertreten: Das EU-Projekt FASTEST (Fast-track hybrid testing platform for the development of battery systems) präsentiert gemeinsam mit dem finnischen Partner VTT Fortschritte bei der Verknüpfung physischer Prüfstände mit digitalen Zwillingen – mit dem Ziel, Entwicklungszeiten spürbar zu verkürzen. Batterieentwicklung wird zum Systemthema Was die AABC Europe 2026 besonders deutlich macht: Batterieinnovation ist längst keine Frage der Zellchemie allein mehr. Recycling, KI, Schwerlasteinsatz, neue Werkstoffe – all das greift ineinander. Wer die nächste Generation von Antriebsbatterien entwickeln will, muss das gesamte System im Blick haben. Für Deutschland und Europa kommt die Konferenz zur richtigen Zeit: Der internationale Austausch zwischen OEMs, Zulieferern, Start-ups und Forschungseinrichtungen ist angesichts regulatorischer Unsicherheiten und globalem Wettbewerbsdruck wichtiger denn je. Auch das Team von Battery News ist vor Ort. Sie finden uns an Stand 912 – wir freuen uns auf Ihren Besuch!

AABC Europe 2026 setzt Impulse für die Batterie-Zukunft Weiterlesen »

Batterie-Aktivmaterialien in Europa

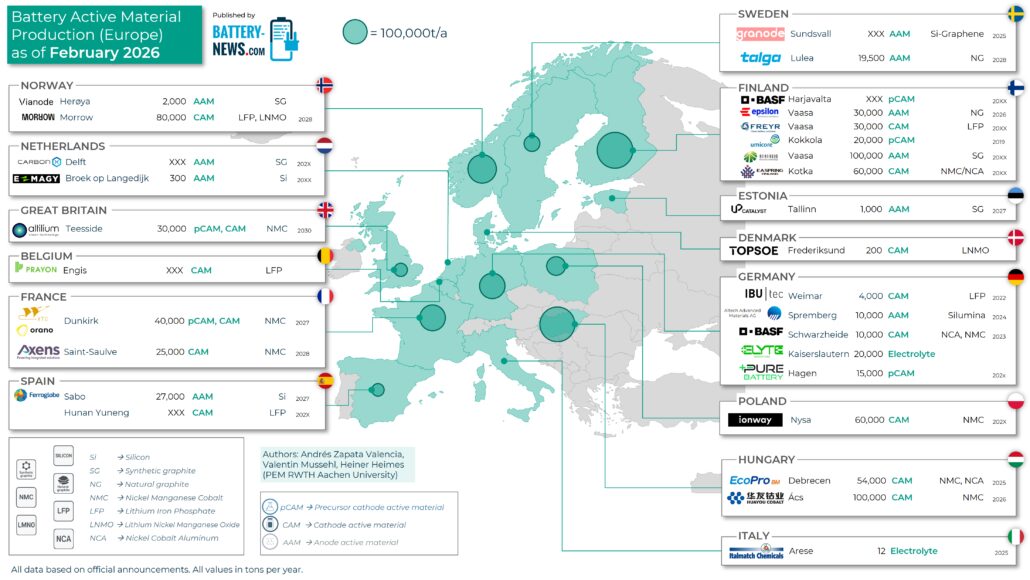
Die Battery-News präsentieren eine Übersicht zu geplanten und bereits umgesetzten Projekten im Bereich der Aktivmaterialien von Lithium-Ionen-Batterien in Europa. Die Karte wurde im Zuge des „Battery Atlas 2026“ veröffentlicht und steht in hoher Auflösung zum kostenfreien Download bereit. Sollte ein Unternehmen fehlen oder es generelle Anmerkungen geben, nimmt die Redaktion der Battery-News entsprechende Hinweise gern entgegen.

Batterie-Aktivmaterialien in Europa Weiterlesen »

Recycling in der Kostenfalle: Wie neue Zellchemien das Geschäftsmodell unter Druck setzen

Sinkende Batteriekosten gelten als SchlĂĽssel fĂĽr den weiteren Hochlauf der Elektromobilität. Doch genau diese Entwicklung könnte das bisherige Recyclingmodell ins Wanken bringen. Denn während Batterien gĂĽnstiger werden, verlieren sie gleichzeitig an Materialwert – mit direkten Folgen fĂĽr die Wirtschaftlichkeit der Wiederverwertung. Der technologische Wandel im Batteriemarkt ist seit einigen Jahren klar erkennbar: Innerhalb der Lithium-Ionen-Technologien gewinnen kostengĂĽnstigere Varianten wie Lithium-Eisenphosphat (LFP) zunehmend an Bedeutung, während Nickel-Mangan-Kobalt-Zellen (NMC) vor allem im leistungsintensiven Premiumsegment verbleiben. Parallel dazu rĂĽcken neue Technologien wie Natrium-Ionen-Batterien in den Fokus. Verschiebung der Zellchemien verändert den Markt Diese Entwicklung wird von verschiedenen Marktanalysen bestätigt. Die International Energy Agency weist darauf hin, dass sich mit dem steigenden Anteil kobaltärmerer Zellchemien auch die wirtschaftlichen Rahmenbedingungen fĂĽr das Recycling verändern – und dass regulatorische Mechanismen kĂĽnftig eine größere Rolle spielen könnten. Laut BloombergNEF liegen die Preise fĂĽr LFP-Batterien deutlich unter denen von NMC-Systemen und haben in den vergangenen Jahren maĂźgeblich zum RĂĽckgang der durchschnittlichen Batteriekosten beigetragen. Eine aktuelle Analyse der Stiftung GRS Batterien kommt zu einem ähnlichen Ergebnis: Demnach könnte LFP im Basisszenario bis 2030 einen Marktanteil von rund 60 % erreichen — bei schnellerem technologischem Fortschritt sogar bis zu 80 %. Perspektivisch dĂĽrften auch Natrium-Ionen-Batterien zunehmend Marktanteile ĂĽbernehmen. Prognose der Nachfrageentwicklung Batteriespeicherkapazität in der EU nach werthaltigen und nicht-werthaltigen Zellchemien (in Tonnen). Bis 2035 nimmt der Anteil an werthaltigen Batterien deutlich ab. Warum Recycling bisher wirtschaftlich funktioniert Das bestehende Recyclingmodell fĂĽr Lithium-Ionen-Batterien basiert bislang stark auf der RĂĽckgewinnung wertvoller Metalle. Insbesondere Nickel und Kobalt tragen wesentlich dazu bei, die Kosten fĂĽr Sammlung, Transport und Aufbereitung zu decken. Gerade bei NMC-Batterien ist der Materialwert ein zentraler wirtschaftlicher Faktor. Recycling ist daher nicht nur aus ökologischer Sicht sinnvoll, sondern kann sich unter bestimmten Bedingungen auch ökonomisch tragen. Weniger wertvolle Materialien, gleicher Aufwand Mit dem Wandel der Zellchemien verschiebt sich jedoch diese Logik. LFP-Batterien kommen weitgehend ohne Nickel und Kobalt aus, Natrium-Ionen-Batterien setzen auf noch kostengĂĽnstigere und global verfĂĽgbare Materialien. Dabei trifft der Wandel nicht alle Segmente gleich: NMC-Batterien werden sich laut Prognosen vor allem im leistungsintensiven Premiumsegment halten. Das bedeutet: Während das rohstoffgetriebene Recyclingmodell im Premiumsegment noch eine Zeit lang tragfähig bleibt, gerät es vor allem dort unter Druck, wo die größten Volumina entstehen – im Massenmarkt der Elektromobilität und bei stationären Speichern. Der entscheidende Punkt:
 Der technische und logistische Aufwand fĂĽr das Recycling bleibt hoch – unabhängig von der Zellchemie. Gleichzeitig sinkt jedoch der wirtschaftliche Ertrag aus den zurĂĽckgewonnenen Materialien. Auch die Analyse der Stiftung GRS Batterien weist darauf hin, dass mit der zunehmenden Verbreitung kostengĂĽnstiger Zellchemien die bisherigen Erlösmodelle unter Druck geraten könnten. Recycling droht zum Zuschussgeschäft zu werden Die Folge: Das bisherige Gleichgewicht zwischen Kosten und Erlösen verschiebt sich. Während Recycling heute teilweise durch Materialerlöse getragen wird, könnte es kĂĽnftig stärker von externen Faktoren abhängen – etwa von regulatorischen Vorgaben oder neuen Finanzierungsmechanismen. In der Branche wird bereits seit Längerem darauf hingewiesen, dass sich Geschäftsmodelle im Batterierecycling an veränderte Materialstrukturen anpassen mĂĽssen. Damit steht die Branche vor einem grundlegenden Wandel: Weg von einem primär rohstoffgetriebenen Ansatz hin zu stärker systemisch organisierten Kreislaufmodellen. Neue Geschäftsmodelle und regulatorische Lösungen gefragt Vor diesem Hintergrund gewinnen politische Rahmenbedingungen und neue Geschäftsmodelle an Bedeutung. Die EU-Batterieverordnung setzt bereits auf eine erweiterte Herstellerverantwortung und verbindliche Recyclingquoten. KĂĽnftig könnte sich das Recycling stärker in Richtung eines regulierten Systems entwickeln, in dem die Finanzierung nicht mehr primär ĂĽber Materialwerte, sondern ĂĽber verpflichtende Beiträge entlang der Wertschöpfungskette erfolgt. Gleichzeitig entstehen neue Ansätze: Unsichere Prognosen, klarer Trend Wie schnell und in welchem AusmaĂź sich diese Entwicklung vollzieht, ist allerdings schwer vorherzusagen. Prognosen zur Marktentwicklung und zur Verbreitung einzelner Zellchemien variieren teils erheblich – auch darauf weist die GRS-Analyse selbst hin. Dennoch zeichnet sich ein klarer Trend ab — und Branchenexperten schätzen die Dynamik teils noch höher ein als Marktmodelle es abbilden, besonders bei Natrium-Ionen-Batterien. Mit dem Ăśbergang zu kostengĂĽnstigeren Batterietechnologien verändert sich nicht nur die Produktion, sondern auch die Logik der Kreislaufwirtschaft. Fazit: Systemwechsel statt Optimierung FĂĽr die Recyclingbranche bedeutet das mehr als nur eine Anpassung bestehender Prozesse. Vielmehr deutet sich ein grundlegender Systemwechsel an. Recycling wird kĂĽnftig weniger durch den Wert einzelner Rohstoffe bestimmt, sondern stärker durch regulatorische Vorgaben, industrielle Strategien und die Organisation funktionierender Stoffkreisläufe. Die zentrale Frage lautet daher nicht mehr nur, wie Batterien recycelt werden können – sondern unter welchen wirtschaftlichen Bedingungen dies kĂĽnftig geschieht. Quellen: Stiftung GRS Batterien / Macrom — „Entwicklung der Batteriezellchemien in der EU bis 2035″, März 2026https://www.stiftung-grs.de/fileadmin/Downloads/Sonstige_Downloads/Marktstudie_Zellchemien_im_Wandel_GRS-PM.pdf IEA — Global EV Outlook 2024, Kapitel: Outlook for battery and energy demandhttps://www.iea.org/reports/global-ev-outlook-2024/outlook-for-battery-and-energy-demand IEA — Recycling of Critical Minerals, Executive Summaryhttps://www.iea.org/reports/recycling-of-critical-minerals/executive-summary BloombergNEF — Lithium-Ion Battery Pack Prices Fall to $108/kWh, Dezember 2025https://about.bnef.com/insights/clean-transport/lithium-ion-battery-pack-prices-fall-to-108-per-kilowatt-hour-despite-rising-metal-prices-bloombergnef Fastmarkets — „European LFP recycling vital for future but facing economic barriers“https://www.fastmarkets.com/insights/european-lfp-recycling-vital-for-future-but-facing-economic-barriers-lme-week/ C&EN / American Chemical Society — „Lithium-ion battery recycling goes large“https://cen.acs.org/environment/recycling/Lithium-ion-battery-recycling-goes/101/i38

Recycling in der Kostenfalle: Wie neue Zellchemien das Geschäftsmodell unter Druck setzen Weiterlesen »

Digitale Batteriepässe im ÖPNV: Spherity-Lösung bei der BVG im Einsatz

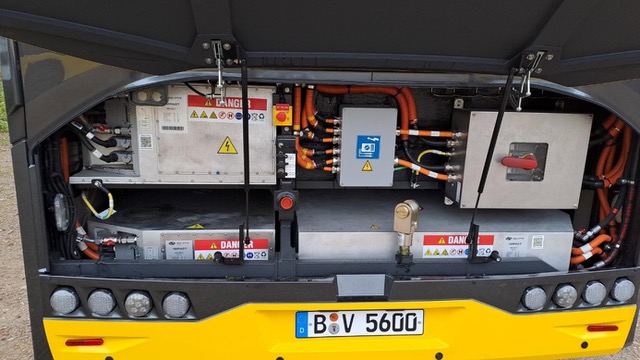
Mit der zunehmenden Elektrifizierung des öffentlichen Verkehrs rückt das Management von Traktionsbatterien stärker in den Fokus von Verkehrsunternehmen. Die Berliner Verkehrsbetriebe (BVG) nutzen daher digitale Batteriepässe des Dortmunder Technologieanbieters Spherity für einen Teil ihrer Elektrobusflotte. Ziel ist es, Betriebsdaten über den gesamten Lebenszyklus der Batterien strukturiert verfügbar zu machen – von der Nutzung im Fahrbetrieb bis zu Second-Life-Anwendungen und Recycling. Die BVG betreibt bereits mehr als 300 Elektrobusse mit Batterien von bis zu 700 kWh Kapazität. Bis Anfang der 2030er Jahre soll die Flotte auf rund 1.500 Fahrzeuge anwachsen. Damit steigen auch die Anforderungen an Wartung, Zustandsüberwachung und Dokumentation der eingesetzten Hochvoltbatterien erheblich. Um dies zu vereinfachen, testet die BVG in 55 Bussen bereits den digitalen Batteriepass. Datenzugriff per QR-Code Der digitale Batteriepass ist im Kern ein strukturierter Datensatz, der in einer dezentralen, Cloud-basierten Infrastruktur hinterlegt wird. Spherity setzt dabei auf offene Standards und eine dezentrale Identitätsarchitektur (SSI – Self-Sovereign Identity), die sicherstellt, dass Datenzugriffe nachvollziehbar und manipulationssicher sind. Über eine eindeutige Kennung – bei der BVG ein QR-Code am Batteriegehäuse – können berechtigte Akteure auf Informationen zugreifen. Dazu zählen unter anderem Daten Für Verkehrsunternehmen kann eine solche Datenbasis dabei helfen, Wartungsmaßnahmen besser zu planen und den Zustand einzelner Batteriesysteme transparenter zu bewerten. Gleichzeitig lassen sich relevante Informationen für spätere Nutzungsphasen oder Recyclingprozesse frühzeitig dokumentieren. Relevanz für regulatorische Anforderungen Digitale Batteriepässe gewinnen auch vor dem Hintergrund neuer europäischer Vorgaben an Bedeutung. Die EU-Batterieverordnung (BATT 2.0) sowie die Ökodesign-Verordnung (ESPR) sehen vor, dass für bestimmte Batteriekategorien künftig umfangreiche Informationen über den Lebenszyklus verfügbar sein müssen. Dazu gehören Angaben zur Nachhaltigkeit, zur Materialzusammensetzung und zur Leistungsfähigkeit. Für die BVG ist das kein abstrakter Regulierungsrahmen: Ihre ersten 228 E-Busse haben zwischen 2019 und 2024 knapp neun Millionen Liter Diesel und rund 30.000 Tonnen CO₂ eingespart – Zahlen, die künftig über den Batteriepass automatisiert dokumentiert und berichtet werden können. Standardisierte Datenmodelle können Unternehmen dabei unterstützen, diese Anforderungen zu erfüllen und Nachweise für Audits oder Nachhaltigkeitsberichte effizient bereitzustellen. Gleichzeitig entstehen neue Anforderungen an IT-Integration, Datenqualität und Zugriffsmanagement. Grundlage für datenbasiertes Flottenmanagement Neben regulatorischen Aspekten sehen Verkehrsunternehmen in digitalen Batteriepässen auch Potenziale für das operative Flottenmanagement. Hersteller können zusätzliche technische Dokumentationen wie Wartungsanleitungen oder Schaltpläne digital bereitstellen. Dadurch lassen sich Serviceprozesse beschleunigen und Informationen zentral verwalten. Auch für Behörden oder Prüforganisationen kann ein strukturierter Datenaustausch Vorteile bringen, etwa bei technischen Abnahmen oder Umweltprüfungen. Voraussetzung ist jedoch, dass Schnittstellen interoperabel gestaltet sind und Datenschutz- sowie Sicherheitsanforderungen erfüllt werden. „Der Batteriepass ist kein Selbstzweck – er wird zum operativen Werkzeug. Er schafft Transparenz über Zustand, Herkunft und Compliance-relevante Informationen einer Batterie, unterstützt eine vorausschauende Wartungsplanung, reduziert manuelle Aufwände und erleichtert die Erfüllung regulatorischer Anforderungen entlang des Lebenszyklus“, sagt Ricky Thiermann, Leiter Produktmanagement bei Spherity. Second Life und Recycling im Blick Traktionsbatterien erreichen im Busbetrieb typischerweise nach zehn bis 15 Jahren eine Phase, in der ihre Kapazität für den Einsatz im Fahrzeug nicht mehr ausreicht. In vielen Fällen können sie jedoch weiterhin als stationäre Energiespeicher genutzt werden – ein sogenanntes Second-Life-Szenario, das die Gesamtnutzungsdauer deutlich verlängert. Erste Pilotprojekte gibt es zum Beispiel bei einem bekannten Discounter. Erst am Ende des verlängerten Lebenszyklus erfolgt das Recycling, bei dem bis zu 95 Prozent der Materialien zurückgewonnen werden können. Ein digitaler Batteriepass kann in diesen späteren Nutzungsphasen relevante Informationen zur Materialzusammensetzung oder zum sogenannten „State of Health“ bereitstellen. Für Recyclingunternehmen kann dies die Planung von Prozessen erleichtern und dazu beitragen, Wertstoffe effizienter zurückzugewinnen. Baustein für transparente Batterielieferketten Mit der zunehmenden Verbreitung digitaler Batteriepässe entsteht perspektivisch eine umfassendere Datenbasis entlang der gesamten Wertschöpfungskette. Verkehrsunternehmen, Hersteller, Dienstleister und Recycler könnten dadurch stärker vernetzt zusammenarbeiten. Gleichzeitig zeigt das Beispiel aus Berlin, dass die praktische Umsetzung solcher Lösungen mit organisatorischen und technischen Herausforderungen verbunden ist – etwa bei der Standardisierung von Datenformaten oder der Integration in bestehende IT-Systeme. Dennoch gilt: Mit dem Hochlauf der Elektromobilität wächst der Bedarf an transparenten Informationen über Batterien spürbar. Die bisherigen Erfahrungen mit den bei der BVG eingesetzten Batteriepässen von Spherity zeigen, wie sich digitale Batteriepässe vom regulatorischen Pflichtinstrument zu einem echten Betriebswerkzeug entwickeln können – und damit als Blaupause für andere ÖPNV-Betreiber in Europa dienen. Basierend auf Informationen der Spherity GmbH, der Artikel wurde am 20. April 2026 aktualisiert. Quellen:https://www.bvg.de/de/unternehmen/nachhaltige-mobilitaet/flotte/e-mobilitaethttps://www.berlin.de/sen/uvk/mobilitaet-und-verkehr/verkehrsplanung/oeffentlicher-personennahverkehr/elektro-busse

Digitale Batteriepässe im ÖPNV: Spherity-Lösung bei der BVG im Einsatz Weiterlesen »

Der Schritt vor dem Schredder: Wie automatisierte Demontage das Batterierecycling verändert

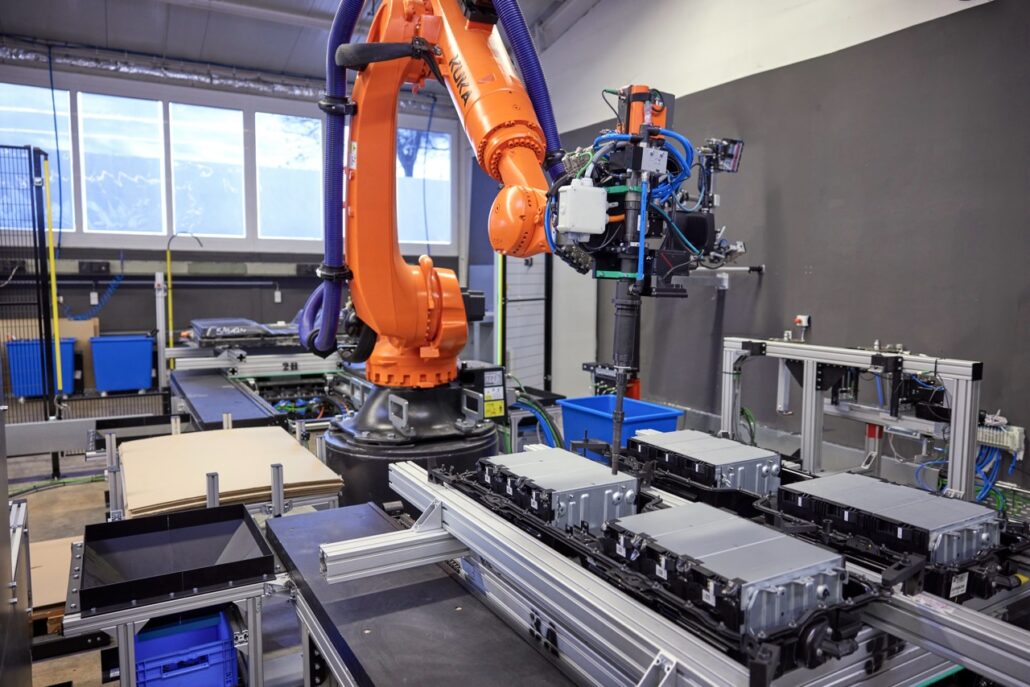
Batterierecycling hat in den letzten Jahren enorme Fortschritte gemacht. Die Regulierung steht, die Kapazitäten wachsen. Was dabei zu wenig diskutiert wird: Der entscheidende Schritt passiert vor dem Schredder – bei der Demontage. Ăśber ein unterschätztes Bottleneck, Pack-Architekturen, die Kreislaufwirtschaft erschweren, und einem Ansatz, der automatisierte Roboter zur Antwort macht. In der öffentlichen Debatte hat Batterierecycling in den letzten Jahren deutlich an Fahrt gewonnen: Die regulatorischen Weichen sind gestellt, die Kapazitäten wachsen, das Interesse an den Rohstoffen ist groĂź. Was dabei wenig diskutiert wird: Der entscheidende Schritt passiert nicht im Schmelzofen oder in der hydrometallurgischen Aufbereitung – er passiert davor, bei der Demontage. Bevor eine Hochvoltbatterie recycelt werden kann, muss sie zerlegt werden: in Module, Zellen, Kupfer- und Aluminiumkomponenten, Platinen, Kunststoffe. Dieser Schritt entscheidet maĂźgeblich darĂĽber, welche Qualität der spätere Materialstrom hat. Drei Probleme stehen dabei im Vordergrund: der hohe physische Aufwand, der erhebliche Sicherheitsaufwand beim Umgang mit Hochvoltsystemen – und ein Fachkräftemarkt, der gegen manuelle Skalierung arbeitet. Das Start-up R3 Robotics hat daraus eine These gemacht: Wer die Demontage automatisiert, löst nicht nur ein Prozessthema. Er schafft die Voraussetzung fĂĽr funktionierende Kreislaufwirtschaft. Software Enabled Hardware: der Ansatz von R3 Robotics R3 Robotics wurde von Antoine Welter und Xavier Kohl gegrĂĽndet. Kohl promovierte in Chemical Soft Robotics an der ETH ZĂĽrich; Welter kommt aus der Strategieberatung und dem B2B-Vertrieb, hat aber seit Jahren einen Schwerpunkt auf Batteriesysteme und Kreislaufwirtschaft. Ihre gemeinsame Ausgangsthese: Der SchlĂĽssel liegt nicht im Recyclingprozess selbst, sondern im sauberen Materialstrom davor – und der entsteht nur durch intelligente Demontage. Das Unternehmen betreibt dazu einen vollzertifizierten Recyclingbetrieb in Kuppenheim bei Karlsruhe. Eine Entscheidung, die bei Investoren zunächst auf Widerstand stieĂź – Investoren lieben „Asset-Light-Modelle“, räumt Welter ein. Doch ohne eigene Anlage, so die Ăśberzeugung der GrĂĽnder, lassen sich Modelle nicht trainieren und Prozesse nicht industriell erproben. Hinzu kommt ein praktisches Vertriebsargument: Europäische Industriekunden arbeiten in der Praxis oft nur mit zertifizierten Betrieben zusammen. Der Standort ist zugleich Demonstrations- und Entwicklungszentrum; Kunden wollen die Technologie sehen, bevor sie investieren. 2023 gewann R3 Robotics den European Innovation Council Accelerator. Das technische HerzstĂĽck beschreiben die GrĂĽnder als Software Enabled Hardware – ein Begriff, der bewusst gewählt ist. Roboter allein reichen nicht. Es braucht angepasste Endeffektoren, also Greifer und Werkzeuge am Roboterarm, die auf die jeweilige Pack-Architektur abgestimmt sind. Kombiniert mit Computer Vision erkennt das System selbstständig, welches Pack auf dem Werkzeugträger liegt, und ruft den entsprechenden Demontageprozess ab. „Robotik allein löst das Problem nicht. Es braucht angepasste Endeffektoren, Computer Vision und das Prozesswissen, wie Software und Hardware im Zusammenspiel funktionieren.“  — Antoine Welter, MitgrĂĽnder R3 Robotics Diese Kombinationen aus Werkzeug-Hardware und Software-Intelligenz nennt R3 Robotics intern Skills. Pro Quartal werden zwei bis drei neue entwickelt, denn die Pack-Architekturen verändern sich laufend. Die Anlage ist dual bestĂĽckbar, also fĂĽr zwei verschiedene Packtypen gleichzeitig ausgerĂĽstet, und verarbeitet flexibel verschiedenste Batterietypen. Das entspricht der Realität bei Recyclern: Packs kommen nicht sortiert in Chargen, sondern gemischt an. Die nominelle Anlagenkapazität (Nameplate Capacity) liegt bei rund 1.600 Tonnen pro Jahr bei 1,5-Schicht-Betrieb. Mittelfristig setzt R3 Robotics auf ein Robotics-as-a-Service-Modell: Die Systeme sollen direkt beim Kunden – bei Recyclern oder OEMs – betrieben werden, weil Batterielogistik ein erheblicher Kostenfaktor ist und die regulatorischen Anforderungen an den Transport von Hochvoltbatterien den Business Case schnell verschlechtern. Warum manuell nicht mehr skaliert Dass Batteriedemontage körperlich anspruchsvoll ist, lässt sich kaum ĂĽbertreiben. Welter hat es selbst erfahren: „Ich habe an einem Tag mal drei Batterien gemacht. Ich bin 2 Meter groĂź, wiege 100 Kilo, bin kein zimperlicher Typ. Das ist wirklich, wirklich harte Arbeit.“  — Antoine Welter Fahrzeugbatterien sind schlicht nicht fĂĽr manuelle Demontage konstruiert. Verschraubte und verklebte Packs erfordern erhebliche Kraftanwendung, das Heben von Modulen bewegt sich an den Grenzen der Berufsgenossenschafts-Richtlinien, und die gesamte Arbeit findet in unmittelbarer Nähe von Hochvoltsystemen statt. Der Roboter hat hier einen strukturellen Vorteil: Er ist nie mĂĽde, nie unkonzentriert, und wenn doch etwas schiefgeht, verbrennt ein Endeffektor – nicht eine menschliche Hand. Hinzu kommt ein Skalierungsproblem, das in den USA bereits akut ist und in Europa zunehmend spĂĽrbar wird: Fachkräftemangel. Welter berichtet aus Gesprächen mit amerikanischen Recyclern, dass qualifiziertes Personal in den boomenden Rechenzentrumssektor abwandert – mit entsprechend besserer Bezahlung. Wer keine Hände findet, kann manuell nicht wachsen, egal wie stark das Volumen steigt. Second Life zuerst, Recycling zuletzt R3 Robotics versteht sich nicht als Recycler, sondern als vorgelagerter Prozessanbieter: Demontage, Sortierung, Zustandsbewertung. Das Ergebnis sind saubere Materialströme fĂĽr unterschiedliche Verwendungen – intakte Module fĂĽr Second-Life-Anwendungen, Kupfer, Aluminium, Kunststoffe und Battery Management Systeme fĂĽr die Weiterverwertung. Nur das, was wirklich nicht mehr nutzbar ist, geht zum Schredder. Dieses Stufenmodell – Weiterverwendung, dann Second Life, dann Recycling – hat R3 Robotics in einem Projekt mit Amazon umgesetzt: Batterien aus Rivian-Fahrzeugen der Amazon-Lieferflotte werden demontiert. Intakte Module kommen zunächst in stationäre Energiespeicher fĂĽr Solaranlagen, schlieĂźlich gehört Amazon zu den weltweit größten Solarbetreibern. Erst am Ende dieses zweiten Lebens werden die Materialien dem Recycling zugefĂĽhrt. Die saubere Demontage ist dabei der Enabler fĂĽr alle drei Stufen. Wachsender Markt, wachsender Druck Der Marktkontext ist eindeutig: Der europäische Markt fĂĽr Lithium-Ionen-Batterierecycling wird laut Global Market Insights auf rund 2 Milliarden US-Dollar im Jahr 2025 geschätzt, mit einer erwarteten jährlichen Wachstumsrate von rund 20 Prozent bis 2034. Die europäische Vorbehandlungskapazität hat sich laut Fraunhofer ISI bis Ende 2024 auf rund 300.000 Tonnen pro Jahr verdoppelt. Bis 2040 erwartet Strategy& (PwC) 6.000 Kilotonnen End-of-Life-Batterien allein im europäischen Markt. Auf der Nachfrageseite schafft die EU-Batterieverordnung (2023/1542) den Rahmen: Sie verpflichtet Hersteller zur RĂĽcknahme ausgedienter Packs und schreibt konkrete RĂĽckgewinnungsziele vor: 80 Prozent fĂĽr Lithium bis 2031, 95 Prozent fĂĽr Kobalt, Kupfer, Nickel und Blei. Ab 2031 gelten Mindestanteile an Recyclingmaterial in neuen Batterien (u. a. 16 % Kobalt, 6 % Lithium und Nickel). Vor diesem Hintergrund dĂĽrfte die Qualität der Vorbehandlung und Demontage zu einem entscheidenden Wettbewerbsfaktor im europäischen Batterierecycling werden. Strategy& (PwC) rechnet bis 2030 mit Investitionen von ĂĽber 2 Milliarden Euro in den europäischen Recyclingmarkt und einem Erlöspotenzial von bis zu 8 Milliarden Euro bis 2040. Recyceltes Material könnte bis 2035 bis zu 30 Prozent des Lithium-, Nickel- und

Der Schritt vor dem Schredder: Wie automatisierte Demontage das Batterierecycling verändert Weiterlesen »

Nach oben scrollen